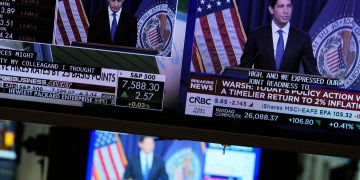

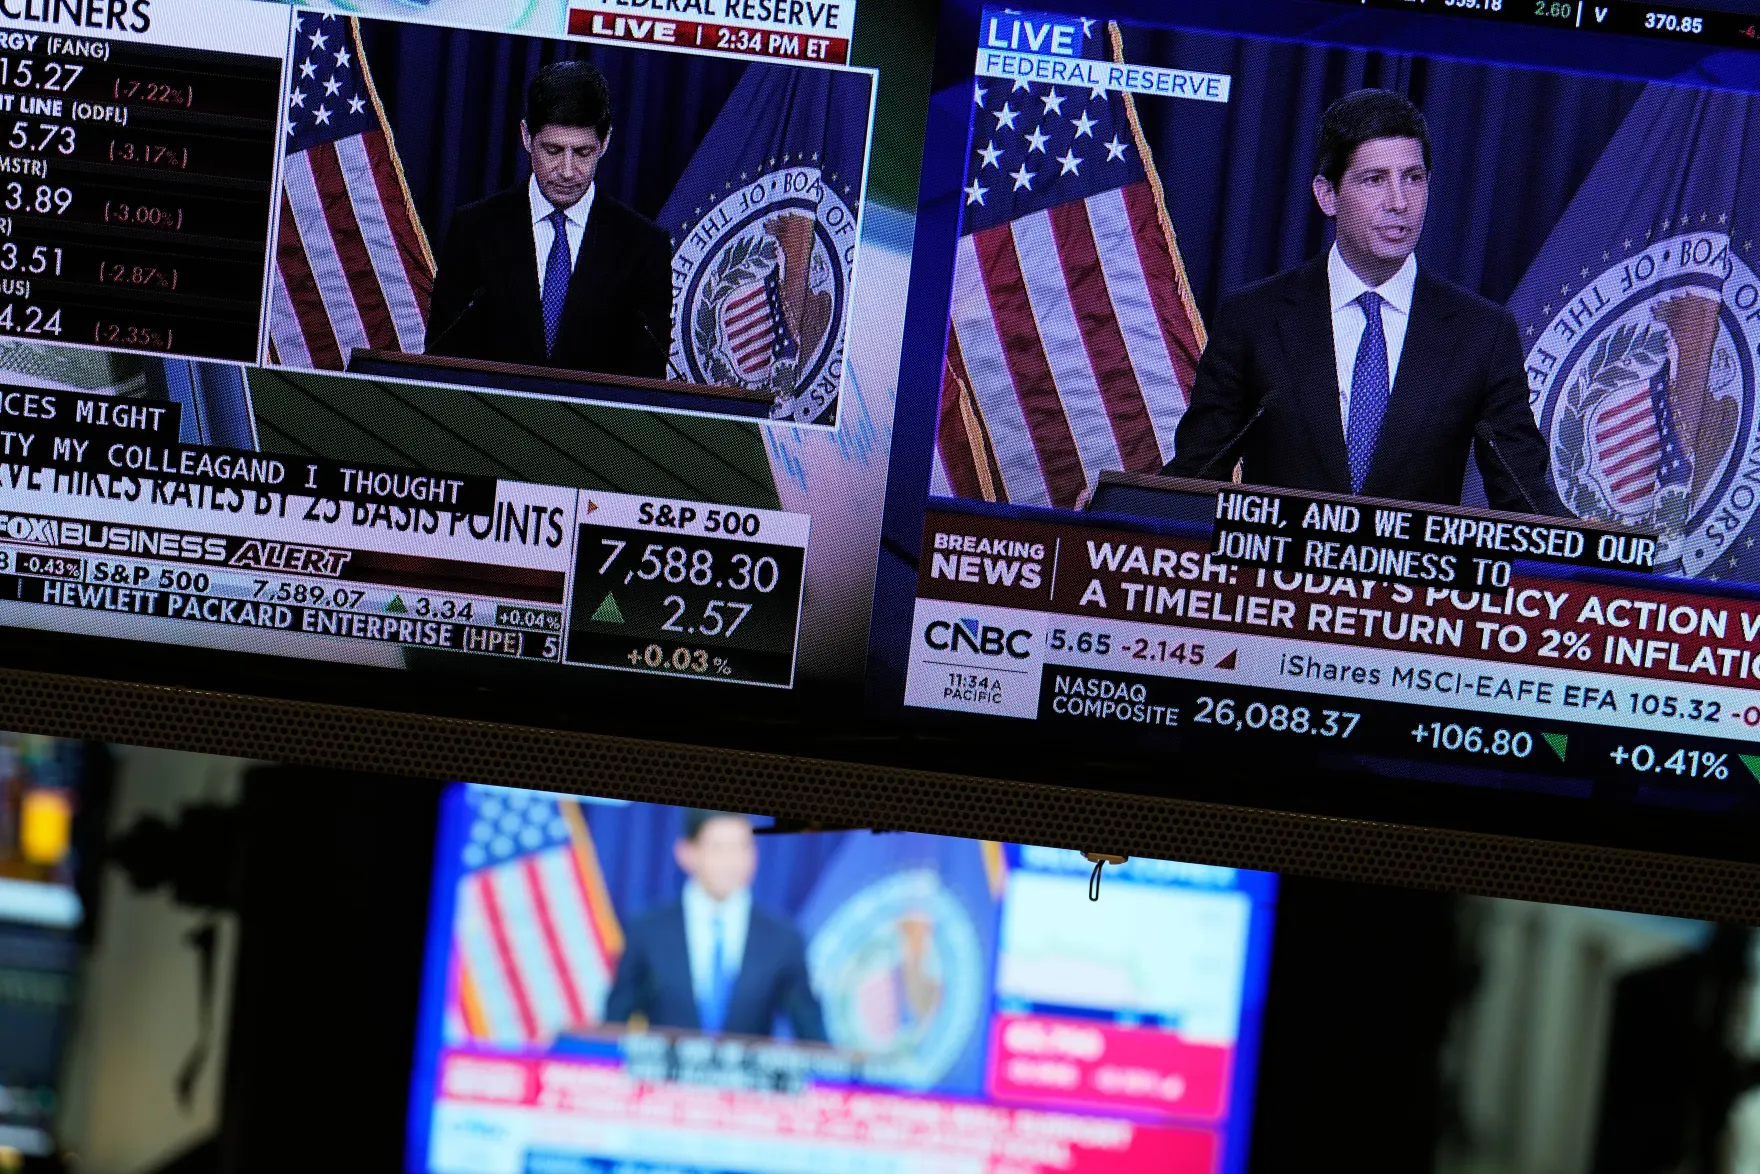
사진/ NPR (Screens display a news conference held by Federal Reserve chairman Kevin Warsh on the floor of the New York Stock Exchange in New York, Wednesday, Sept. 16, 2026.)
기준금리 0.25%포인트 올려 3.75~4.00%
고물가 잡기 위해 2023년 7월 이후 첫 인상
신용카드·변동금리 대출은 빠르게 반영…주택담보대출은 직접 연동되지 않아
예금, CD 등 저축상품 금리는 오히려 유리할 수도
미 연방준비제도(Fed)가 3년여 만에 기준금리를 인상하면서 미국 가계의 대출과 신용카드 이자 부담이 다시 커질 전망이다.
연준은 16일 연방공개시장위원회(FOMC)에서 기준금리인 연방기금금리 목표 범위를 기존 3.50~3.75%에서 3.75~4.00%로 0.25%포인트 인상했다. 12명의 투표권자가 모두 찬성한 만장일치 결정으로, 연준이 금리를 올린 것은 2023년 7월 이후 처음이다.
이번 인상의 배경에는 좀처럼 잡히지 않는 물가가 있다. 8월 소비자물가지수(CPI)는 전년 동월보다 3.4% 상승해 연준의 장기 물가 목표인 2%를 여전히 크게 웃돌았다. 이란 전쟁에 따른 에너지 공급 충격과 높은 연료 가격도 물가 압력을 키우고 있다.
케빈 워시 연준 의장은 기자회견에서 인플레이션이 5년 넘게 목표치를 웃돌고 있다며 현재 연준의 정책 초점이 물가 안정에 맞춰져 있다고 밝혔다. 그는 특히 물가 안정으로 가장 큰 혜택을 받는 계층은 경제적으로 여유가 적은 가구라며 이번 금리 인상의 필요성을 강조했다.
그렇다면 0.25%포인트의 금리 인상은 일반 소비자에게 어떤 영향을 미칠까.
가장 먼저 체감하는 곳은 신용카드
금리 인상의 영향을 비교적 빨리 받는 것은 신용카드다.
신용카드의 변동금리는 일반적으로 은행의 프라임레이트와 연동되고 프라임레이트는 연준의 기준금리 변화에 민감하게 움직인다. 따라서 카드 잔액을 매달 전액 갚지 않고 이월하는 소비자는 향후 이자 부담이 늘어날 가능성이 높다.
다만 기준금리가 0.25%포인트 올랐다고 신용카드 최소결제액이 모든 소비자에게 즉시 같은 폭으로 올라가는 것은 아니다. 실제 최소결제액은 카드사별 계산방식과 잔액, 이자 등에 따라 결정된다.
중요한 것은 기존 신용카드 빚을 보유하고 있다면 이번 금리 인상으로 그 빚을 유지하는 비용이 더 높아질 수 있다는 점이다.
CBS가 인용한 모닝스타의 도미닉 파팔라도 수석 멀티에셋 전략가는 신용카드가 이미 고금리 대출인 만큼 소비자들이 가능한 한 빨리 잔액을 상환하는 것이 중요하다고 조언했다.
자동차 및 개인대출도 더 비싸질 가능성
자동차를 새로 구입하려는 소비자도 영향을 받을 수 있다.
자동차 대출금리가 연방기금금리와 일대일로 움직이는 것은 아니지만 은행과 금융회사의 자금조달 비용이 상승하면 신규 자동차 대출금리도 올라갈 가능성이 있다.
개인대출과 중소기업 대출 역시 마찬가지다. 특히 변동금리 대출은 기준금리 변화의 영향을 상대적으로 빠르게 받을 수 있다. 결국 같은 가격의 자동차를 구입하더라도 금리가 높아지면 월 페이먼트가 늘거나 소비자가 감당할 수 있는 차량 가격이 낮아질 수 있다.
이번 인상은 이미 휘발유와 식료품 등 생활비 부담이 높아진 상황에서 이뤄졌다는 점에서도 가계에 부담이다. 연준은 금리를 올려 소비와 투자를 둔화시키고 수요를 낮춰 물가 상승 압력을 줄이는 것을 목표로 한다.
모기지 금리, 연준이 올렸다고 바로 0.25% 오르는 것은 아니다 주택 구매를 계획하고 있다면 한 가지 중요한 차이를 알아둘 필요가 있다.
연준이 기준금리를 0.25%포인트 올렸다고 해서 30년 고정 모기지 금리가 자동으로 0.25%포인트 오르는 것은 아니다. 고정 모기지 금리는 연방기금금리보다 10년물 미 국채 금리를 비롯한 장기 채권시장, 향후 인플레이션 전망과 경제성장 전망 등에 더 큰 영향을 받는다. 따라서 연준의 발표 직후 모기지 금리가 반드시 같은 방향과 폭으로 움직이는 것은 아니다.
이미 고정금리 모기지를 갖고 있는 주택 소유자의 금리는 이번 결정으로 바뀌지 않는다.
반면 변동금리 모기지(ARM)를 보유하고 있다면 상황이 다르다. 금리 조정 시점과 계약조건에 따라 향후 월 납입액이 늘어날 수 있어 자신의 대출 조건을 확인할 필요가 있다.
집을 새로 사려는 사람에게는 모기지 금리가 높은 수준에 머무르는 것 자체가 부담이다. 높은 금리는 같은 집을 사더라도 월 페이먼트를 늘리고 결과적으로 구매 가능한 주택가격을 낮춘다.
빚 있는 사람은 악재, 현금 저축자는 반대
금리 인상이 모든 소비자에게 나쁜 것만은 아니다. 은행 예금이나 고금리 저축계좌, 머니마켓 계좌, 양도성예금증서(CD), 단기 미 국채 등에 돈을 보관하는 소비자는 더 높은 수익률을 받을 가능성이 있다.
다만 은행이 연준의 인상폭을 예금금리에 그대로 또는 즉시 반영해야 하는 것은 아니다. 금융기관마다 금리를 조정하는 시점과 폭이 다르기 때문에 소비자가 여러 금융기관의 금리를 비교할 필요가 있다.
즉 이번 금리 인상은 ‘빚을 가진 사람’과 ‘현금을 저축하는 사람’에게 정반대의 영향을 줄 수 있다.
SMU 교수 “소비 줄면 경제성장도 둔화”
달라스 서던메소디스트대(SMU) 콕스 경영대학원 브리드웰 경제자유연구소의 딘 스탠셀(Dean Stansel) 연구 부교수는 북텍사스 지역방송과의 인터뷰에서 금리 인상으로 소비자들이 부채 상환에 더 많은 돈을 사용하게 되면 소비가 줄고 경제성장도 둔화할 수 있다고 설명했다.
이는 연준의 금리 인상이 작동하는 기본적인 경로이기도 하다. 대출 비용을 높여 소비와 기업 투자를 둔화시키고 경제 전체의 수요를 낮춤으로써 물가 상승 압력을 억제하는 것이다.
다만 스탠셀은 현재 인플레이션의 원인을 연준의 통화정책만으로 볼 수 없다는 견해를 밝혔다. 그는 관세와 이란 전쟁, 이민 제한 및 추방정책, 연방정부 지출 등을 물가 압력을 높이는 요인으로 지목하며 이러한 정책이 달랐다면 이번 금리 인상이 필요하지 않았을 수 있다고 주장했다.
이 부분은 스탠셀의 경제정책 평가다. 실제 인플레이션에는 에너지 가격과 관세, 임금, 주거비, 소비수요, 공급망, 재정·통화정책 등 여러 요인이 동시에 작용하기 때문에 특정 정책 하나가 이번 금리 인상을 초래했다고 단정하기는 어렵다.
이번 결정이 마지막 인상이라고 단정하기도 어렵다.
연준이 함께 발표한 경제전망에서 정책위원들은 올해 말까지 추가 긴축 가능성을 시사했다. 로이터에 따르면 18명의 정책위원 가운데 16명이 올해 최소 한 차례 추가 금리 인상을 예상했다. 다만 실제 결정은 향후 물가와 고용, 경제성장 등 경제지표에 따라 달라질 수 있다.
이번 인상은 2022~2023년의 급격한 금리 인상 사이클과는 상황이 다르다. 당시 연준은 40년 만의 최고 수준으로 치솟은 인플레이션에 대응해 11차례에 걸쳐 금리를 올렸다. 이번에는 0.25%포인트 인상 이후 추가 움직임을 경제지표에 따라 판단하겠다는 기조다.
소비자 입장에서 당장 확인해야 할 것은 자신의 부채가 고정금리인지 변동금리인지다.
신용카드 잔액이나 변동금리 대출이 있다면 금리 상승의 영향을 먼저 받을 가능성이 높다. 반대로 여유자금을 저축하고 있다면 고금리 저축계좌나 CD 등 금융상품의 수익률을 다시 비교해볼 수 있다.
결국 이번 연준의 0.25%포인트 인상은 숫자만 보면 작아 보이지만, 신용카드부터 자동차 대출, 주택 구매와 저축까지 미국 가계의 일상적인 금융비용에 서로 다른 방식으로 영향을 미치게 된다.
텍사스N 안미향 기자 amiangs0210@gmail.com